


Resposta direta: M&A se classifica em dois eixos diferentes
“M&A” (mergers and acquisitions) é um nome guarda-chuva para operações que mudam a propriedade, o controle ou a estrutura de uma ou mais empresas. Boa parte da confusão vem de misturar duas classificações que respondem a perguntas diferentes:
- Eixo jurídico (estrutural): o que acontece com as sociedades. Quem continua existindo, quem é extinta, para onde vai o patrimônio e quem passa a responder pelas obrigações. Aqui estão a fusão, a incorporação, a incorporação de ações, a cisão, a aquisição (de participação ou de ativos) e as formas de associação, como a joint venture.
- Eixo econômico (de mercado): a relação entre os negócios envolvidos. Concorrentes diretos (horizontal), elos diferentes da mesma cadeia (vertical) ou atividades sem relação (conglomerado).
Uma mesma operação tem sempre um enquadramento em cada eixo. Uma incorporação pode ser horizontal; uma aquisição de quotas pode ser vertical. Em regra, a diferença que importa para o empresário está no eixo jurídico, porque é ele que define o destino do CNPJ, do patrimônio e das dívidas. Mesmo assim, o enquadramento correto depende de como a operação é desenhada nos documentos, e não do nome dado a ela no anúncio.
A que situações esta classificação se aplica
A classificação a seguir vale para sociedades empresárias brasileiras, especialmente as limitadas (LTDA) e as sociedades anônimas (S/A). Algumas figuras existem só para S/A, como a incorporação de ações. Outras têm regras próprias no Código Civil para as demais sociedades.
O artigo trata apenas de como cada tipo de operação se estrutura e no que eles se diferenciam. A visão geral do tema está no guia completo de fusão e aquisição de empresas. As razões estratégicas que levam a uma operação são tratadas nos motivos e vantagens estratégicas do M&A, e o cronograma típico está na linha do tempo de uma operação de M&A. Também ficam de fora reorganizações que não envolvem mudança de controle nem combinação de negócios, como a simples transformação de uma LTDA em S/A. Juridicamente, ela altera o tipo societário, mas não une nem separa empresas.
Eixo jurídico: as operações e o que muda na estrutura
As operações de fusão, incorporação e cisão estão disciplinadas na Lei das S/A e no Código Civil. A visão de conjunto dessas normas está no artigo sobre a legislação de M&A no Brasil. Aqui interessa o efeito estrutural de cada uma.
Fusão
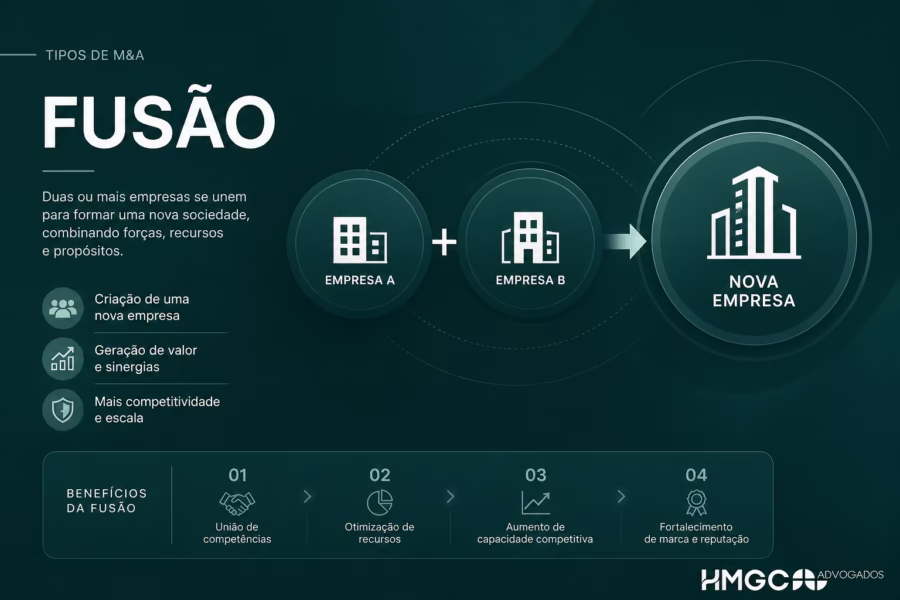
Na fusão, duas ou mais sociedades se unem para formar uma sociedade nova, que sucede a todas em direitos e obrigações. As sociedades originais são extintas, os CNPJs delas são baixados e surge um CNPJ novo. A Lei das S/A trata da figura no art. 228 da Lei 6.404/1976, e o Código Civil a partir do art. 1.119 do Código Civil. Na prática, a fusão em sentido jurídico estrito é menos comum do que o noticiário sugere. Criar uma pessoa jurídica nova costuma exigir refazer registros, licenças, cadastros e contratos.
Incorporação
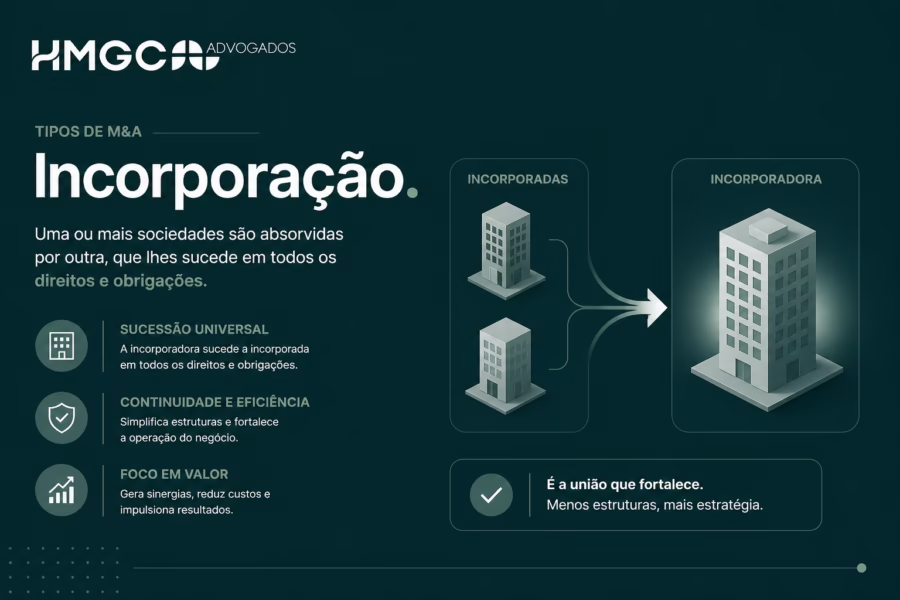
Na incorporação, uma sociedade (a incorporadora) absorve outra ou outras (as incorporadas). A incorporadora continua existindo com o mesmo CNPJ. As incorporadas são extintas, e todos os direitos e obrigações delas passam à incorporadora. A base está no art. 227 da Lei 6.404/1976 e no art. 1.116 do Código Civil. O efeito econômico pode ser parecido com o de uma fusão, mas a estrutura é outra: aqui uma das pessoas jurídicas permanece.
Incorporação de ações: a figura que mais se confunde com a incorporação
Exclusiva das sociedades anônimas, a incorporação de ações transfere todas as ações de uma companhia para outra, que passa a ser a única acionista. A companhia cujas ações foram incorporadas não é extinta: ela vira subsidiária integral, mantém o próprio CNPJ, o patrimônio e as obrigações, e os antigos acionistas dela passam a ser acionistas da incorporadora. A previsão está no art. 252 da Lei 6.404/1976. É uma estrutura usada com frequência em combinações de negócios que o mercado chama de “fusão”, embora nenhuma sociedade desapareça.
Cisão total e parcial
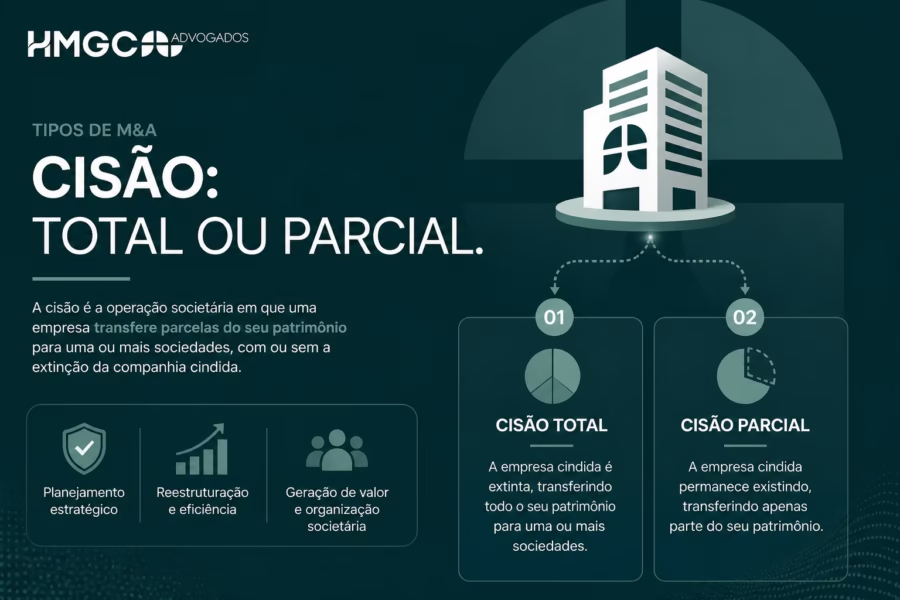
A cisão é o caminho inverso: a sociedade transfere parcelas do seu patrimônio para uma ou mais sociedades, novas ou já existentes (art. 229 da Lei 6.404/1976). A distinção-chave:
- Cisão total: todo o patrimônio é vertido e a sociedade cindida é extinta.
- Cisão parcial: só uma parte é vertida e a cindida continua existindo, com patrimônio reduzido e o mesmo CNPJ.
Na cisão, a responsabilidade pelas dívidas segue regra própria. Em regra, as sociedades que recebem patrimônio de uma cisão total respondem solidariamente pelas obrigações da extinta. Na cisão parcial, o ato pode delimitar a responsabilidade, mas os credores anteriores têm proteção legal, conforme o art. 233 da Lei 6.404/1976. Fora da S/A, o Código Civil também protege o credor prejudicado por incorporação, fusão ou cisão: ele pode pedir judicialmente a anulação do ato em até noventa dias após a publicação (art. 1.122 do Código Civil).
Aquisição: compra de participação (share deal) ou compra de ativos (asset deal)
Na aquisição, nenhuma sociedade precisa ser criada ou extinta. O que muda é quem é dono de algo. Existem dois formatos com consequências bem diferentes:
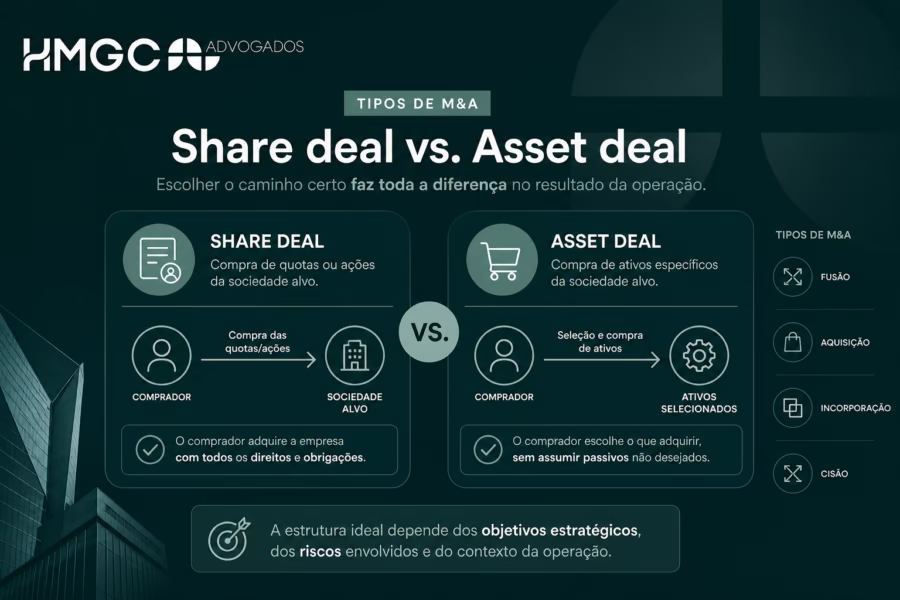
- Aquisição de participação (share deal): o comprador adquire quotas ou ações da empresa-alvo, de forma total ou parcial, com ou sem controle. A empresa continua a mesma, com o mesmo CNPJ, contratos, licenças e todo o seu histórico de passivos. O comprador não assume as dívidas em nome próprio, mas passa a ser dono de uma empresa que continua devendo tudo o que devia. Na tributação, em regra, quem apura o ganho de capital é o vendedor das quotas ou ações, e a empresa preserva seu histórico fiscal.
- Aquisição de ativos (asset deal): o comprador adquire bens específicos (máquinas, marcas, carteira, uma unidade) ou o estabelecimento inteiro, o chamado trespasse. Em princípio, leva o que escolheu e deixa o resto com o vendedor. Há, porém, exceções legais importantes:
- No trespasse, o adquirente responde pelos débitos anteriores regularmente contabilizados, e o vendedor continua solidariamente obrigado por um ano (art. 1.146 do Código Civil).
- Quem adquire um fundo de comércio ou estabelecimento e continua a exploração pode responder pelos tributos do negócio, de forma integral ou subsidiária, conforme o vendedor pare ou siga em atividade (art. 133 do CTN).
- A legislação trabalhista protege os contratos de trabalho diante de mudança na propriedade ou na estrutura da empresa (arts. 10 e 448 da CLT).
A venda de ativos também pode gerar tributos sobre a própria operação na empresa vendedora, conforme a natureza dos bens.
A sucessão tributária na fusão, na incorporação e na transformação tem regra própria, no art. 132 do CTN. É por causa dessas regras de sucessão que o tema dos passivos ocultos em M&A pesa tanto na escolha entre share deal e asset deal. A identificação desses riscos, inclusive os fiscais, fica para a due diligence tributária em M&A.
Joint venture e outras formas de associação
A joint venture não é um tipo societário previsto em lei. É um arranjo em que empresas independentes cooperam em um projeto ou negócio comum sem se fundirem. Pode assumir duas formas:
- Societária: os parceiros criam uma sociedade nova, com CNPJ próprio, da qual são sócios. Cada um mantém sua própria empresa intacta.
- Contratual: a cooperação é regida apenas por contrato, sem nova pessoa jurídica. O consórcio é uma figura próxima e, pela Lei das S/A, não tem personalidade jurídica (art. 278 da Lei 6.404/1976).
Também aparecem em operações de M&A as combinações de estruturas, como o chamado drop down. A empresa transfere um ativo ou uma unidade para uma sociedade (nova ou existente) como forma de subscrever capital, e depois vende as quotas ou ações dessa sociedade. Na prática, é uma forma de “separar” um negócio antes de vendê-lo como participação.
Quadro comparativo: o que muda no CNPJ, no patrimônio e nas obrigações
| Operação | Sociedades envolvidas | CNPJ | Patrimônio | Obrigações (em regra) |
|---|---|---|---|---|
| Fusão | Todas são extintas; nasce uma nova | CNPJs originais baixados; CNPJ novo | Unido na nova sociedade | A nova sociedade sucede todas |
| Incorporação | Incorporada é extinta; incorporadora permanece | Incorporadora mantém o seu; o da incorporada é baixado | Absorvido pela incorporadora | A incorporadora sucede a incorporada |
| Incorporação de ações (S/A) | Nenhuma é extinta; uma vira subsidiária integral | Ambas mantêm os seus | Cada uma conserva o próprio | Cada sociedade segue com as suas |
| Cisão total | Cindida é extinta | CNPJ da cindida baixado | Dividido entre as receptoras | Receptoras respondem conforme a lei, com proteção aos credores |
| Cisão parcial | Cindida permanece, menor | Mantido | Parcela transferida às receptoras | Pode ser delimitada no ato, respeitada a proteção aos credores |
| Aquisição de participação | Nenhuma alteração na empresa-alvo | Mantido | Permanece na empresa-alvo | Continuam na empresa-alvo, agora com novo dono |
| Aquisição de ativos | Vendedor permanece | Mantido (vendedor) | Bens selecionados passam ao comprador | Em princípio com o vendedor, com exceções legais (trespasse, tributos, trabalho) |
| Joint venture | Parceiros permanecem | Novo CNPJ se for societária; nenhum se for contratual | Aportado ao negócio comum | Conforme a estrutura e os contratos |
O quadro mostra a regra geral de cada figura. Ele não mede qual operação é mais vantajosa ou mais arriscada. Isso depende de como a operação é estruturada e dos fatos de cada empresa.
Eixo econômico: horizontal, vertical e conglomerado
O segundo eixo descreve a relação de mercado entre as empresas e é o que mais interessa à análise concorrencial:
- Concentração horizontal: envolve empresas que atuam no mesmo mercado, como concorrentes.
- Integração vertical: envolve elos diferentes da mesma cadeia, como fornecedor e cliente.
- Conglomerado: envolve atividades sem relação direta entre si.
Esse eixo não substitui o jurídico. Uma incorporação, uma aquisição de quotas ou uma joint venture podem ser horizontais, verticais ou de conglomerado. A Lei de Defesa da Concorrência, inclusive, trata como ato de concentração a fusão, a incorporação, a aquisição de controle ou de participações e os contratos associativos, consórcios e joint ventures (art. 90 da Lei 12.529/2011). O enquadramento econômico, por si só, não define se a operação será problemática. O que pesa são fatos como a participação de mercado e os efeitos sobre a concorrência. Quando a operação precisa ser submetida à autoridade é assunto do artigo sobre CADE e notificação de fusão ou aquisição.
Os tipos na prática: o que casos analisados pelo Cade mostram
Algumas decisões públicas do Cade ajudam a ver as categorias funcionando no mundo real:
- Aquisição de controle com exame aprofundado: na compra da Amazonas Distribuidora de Energia pelo Consórcio Oliveira Energia Atem, o Tribunal do Cade avocou o caso para examinar o mercado com mais profundidade e acabou aprovando a operação sem restrições (notícia oficial do Cade). Uma aquisição de controle típica pode exigir análise adicional mesmo depois de uma decisão inicial favorável.
- Aquisição com remédios concorrenciais: na análise da aquisição do HSBC pelo Bradesco, a Superintendência-Geral recomendou aprovação condicionada a um Acordo em Controle de Concentrações, para mitigar possíveis prejuízos a clientes (notícia oficial do Cade).
- Aquisição combinada com parceria: o Cade aprovou, mediante compromissos, a aquisição de 60% do capital votante de uma empresa do mercado de registro de ativos financeiros, combinada com um acordo de parceria (notícia oficial do Cade). O caso mostra que aquisição de participação e instrumento de cooperação podem coexistir na mesma operação.
- Participação minoritária também conta: no caso da Oncoclínicas, o Cade determinou a notificação de aquisições de participação acionária que, pelo critério aplicável, atingiram o patamar de 20%, mesmo sem relação concorrencial ou vertical com o investidor (notícia oficial do Cade).
Cenário hipotético: duas distribuidoras regionais, A e B, anunciam que vão “se fundir”. Juridicamente, há pelo menos três caminhos:
- A incorpora B: B é extinta e A segue com o mesmo CNPJ.
- Os sócios de B vendem suas quotas para A: B continua existindo, como controlada de A.
- Ambas formam uma nova sociedade por fusão: nascem um CNPJ e um conjunto de registros novos.
No eixo econômico, as três alternativas são a mesma concentração horizontal. No jurídico, levam a destinos diferentes de contratos, licenças, empregados e passivos.
Exceções e casos-limite
- Nem toda “fusão” é fusão: o termo de mercado costuma descrever incorporações, incorporações de ações ou aquisições de controle.
- Asset deal não é blindagem automática: em regra o passivo fica com o vendedor, mas a sucessão tributária, a trabalhista e a do trespasse podem alcançar o comprador, dependendo de como a transferência é feita.
- Minoritário pode ser relevante: comprar participação sem controle continua sendo aquisição e pode ter efeitos societários e concorrenciais.
- Operações combinadas: é frequente encadear estruturas, como cisão seguida de venda de quotas, aquisição seguida de incorporação, ou aquisição junto com acordo de parceria.
- Tipo societário importa: a incorporação de ações é figura da S/A. Em uma LTDA, um efeito semelhante exige outro caminho, como a cessão das quotas.
Fatores que mudam a estrutura adequada
Não existe tipo de operação “certo” em abstrato. A estrutura costuma se definir pela combinação de alguns fatores, que podem ser organizados em perguntas qualitativas:
- Se a ideia é trocar o dono sem mexer na empresa, o caminho natural é a aquisição de participação. Isso muda se houver passivos que o comprador não aceita herdar indiretamente.
- Se interessa só uma parte do negócio, entram em cena a aquisição de ativos, o trespasse ou uma cisão (ou drop down) seguida de venda. A escolha depende de quais contratos, licenças e empregados precisam acompanhar essa parte.
- Se as empresas devem deixar de existir separadamente, a alternativa é a incorporação (uma permanece) ou a fusão (nenhuma permanece). Pesa aqui a conveniência de preservar registros e licenças de uma delas.
- Se o objetivo é separar atividades, a cisão, total ou parcial, é a figura própria. A proteção aos credores influencia o desenho.
- Se a intenção é cooperar sem transferir o controle integral, a joint venture societária ou contratual, ou o consórcio, tende a ser considerada.
Outros fatores atravessam todas essas perguntas:
- o tipo societário das empresas envolvidas;
- contratos com cláusula de mudança de controle;
- licenças intransferíveis;
- efeitos tributários da estrutura;
- o tamanho das empresas para fins concorrenciais;
- a necessidade de aprovação dos sócios conforme o contrato ou estatuto.
Quando a escolha recai sobre uma compra, a forma de negociar as garantias está nas cláusulas essenciais do contrato de M&A.
Documentos que ajudam a enquadrar a operação
Antes de discutir qual tipo de operação cabe, em geral se recomenda ter à mão:
- contrato social ou estatuto atualizado e acordos de sócios ou acionistas;
- quadro societário completo, inclusive participações em outras empresas;
- balanço e relação de bens relevantes (imóveis, marcas, equipamentos);
- contratos principais, com atenção a cláusulas de cessão e mudança de controle;
- licenças, autorizações e registros regulatórios da atividade;
- visão geral de passivos conhecidos: tributários, trabalhistas e judiciais.
A verificação aprofundada desses documentos é etapa própria da due diligence em M&A. Para enquadrar o tipo, basta saber o que existe e onde está.
Erros comuns de interpretação
- Tratar “fusão” e “aquisição” como sinônimos: na fusão, sociedades se extinguem; na aquisição, só muda a titularidade.
- Achar que a incorporação de ações extingue a empresa: ela continua existindo, como subsidiária integral.
- Supor que comprar quotas “limpa” o passado: a empresa adquirida continua respondendo por tudo o que devia.
- Confundir classificação econômica com jurídica: “horizontal” diz algo sobre o mercado, não sobre o que acontece com o CNPJ.
- Imaginar que cisão é só para empresas em crise: trata-se de uma técnica de reorganização patrimonial, usada em contextos variados, inclusive em M&A em empresas familiares.
Conclusão
Classificar uma operação de M&A exige responder duas perguntas distintas: o que acontece com as sociedades (eixo jurídico) e qual a relação entre os negócios (eixo econômico). No eixo jurídico, cada estrutura produz uma consequência própria:
- a fusão cria uma empresa nova;
- a incorporação mantém uma e extingue a outra;
- a incorporação de ações gera uma subsidiária integral;
- a cisão divide o patrimônio;
- a aquisição troca o dono das quotas, das ações ou dos ativos;
- a joint venture organiza uma cooperação.
Entender essa diferença é o primeiro passo para conversar com segurança sobre qualquer operação.
Análise profissional
Na prática, a discussão raramente é “qual tipo usar” de forma isolada. O que se discute é qual combinação de estruturas preserva o que precisa ser preservado e isola o que precisa ser isolado. Isso inclui licenças, contratos estratégicos, histórico fiscal e equipe.
O ponto que mais passa despercebido é que a forma jurídica escolhida também distribui riscos:
- um share deal concentra o passado na empresa adquirida;
- um asset deal tenta deixá-lo para trás, mas esbarra nas regras legais de sucessão;
- uma cisão prévia pode organizar o perímetro do negócio, mas precisa respeitar os credores.
A leitura final integra três elementos: o tipo societário, a realidade documental das empresas e os efeitos tributários e concorrenciais de cada desenho.
Perguntas frequentes
Uma sociedade limitada pode ser incorporada por uma S/A?
Em regra, sim. Operações entre sociedades de tipos diferentes são admitidas, observadas as formalidades de cada tipo e as deliberações exigidas no contrato social e no estatuto.
Reorganização entre empresas do mesmo grupo também é M&A?
Do ponto de vista estrutural, usa as mesmas figuras (incorporação, cisão, cessão de participações), mas sem um comprador de fora. Por isso costuma ser chamada de reorganização societária.
Receber um aporte de investidor na startup é um tipo de M&A?
Pode ser enquadrado como aquisição de participação, geralmente minoritária, quando o investidor passa a ser sócio. O peso jurídico depende dos direitos negociados nos documentos do investimento.
A joint venture societária tem CNPJ próprio?
Sim. Quando assume a forma de uma nova sociedade, a joint venture tem personalidade jurídica e CNPJ próprios, distintos dos sócios. Na forma puramente contratual, não há nova pessoa jurídica.
Toda operação desses tipos precisa ser comunicada ao Cade?
Não necessariamente. A obrigação depende de critérios legais ligados ao porte dos grupos envolvidos e à natureza da operação. A simples classificação como fusão ou aquisição não basta para responder.
Vai estruturar uma operação societária? Converse com quem atua na área
A HMGC Advogados pode ajudar a entender qual estrutura se ajusta aos objetivos e à realidade documental da sua empresa, com clareza sobre as consequências de cada caminho. Para uma avaliação inicial, utilize os canais de contato disponíveis nesta página.
Somente a análise de um advogado especialista, com documentos e contexto, confirma o direito e a estratégia.
Referências
- Lei 6.404/1976 (Lei das S/A), arts. 227, 228, 229, 233, 252 e 278
- Código Civil (Lei 10.406/2002), arts. 1.116, 1.119, 1.122 e 1.146
- Código Tributário Nacional, arts. 132 e 133
- Consolidação das Leis do Trabalho, arts. 10 e 448
- Lei 12.529/2011, art. 90
- Cade: aquisição da Amazonas Distribuidora
- Cade: parecer sobre a aquisição do HSBC pelo Bradesco
- Cade: operação no mercado de registro de ativos financeiros
- Cade: notificação de participação acionária na Oncoclínicas
Para uma orientação especializada
Serviço especializado em: Escritório de Advocacia Especializada em M&A – Fusões e Aquisições

